Мирра Иконникова, Специалист по эргономике жизни
24 сентября 2026 г. · 8 мин
Метод конвертов: почему физические деньги помогли мне накопить
Если к концу месяца непонятно, куда делась зарплата, проблема часто не в одной крупной покупке. Деньги утекают маленькими суммами: доставка, кофе, продукты «по пути», подписка, которую вы забыли отменить. Карта делает такие траты быстрыми и почти незаметными.
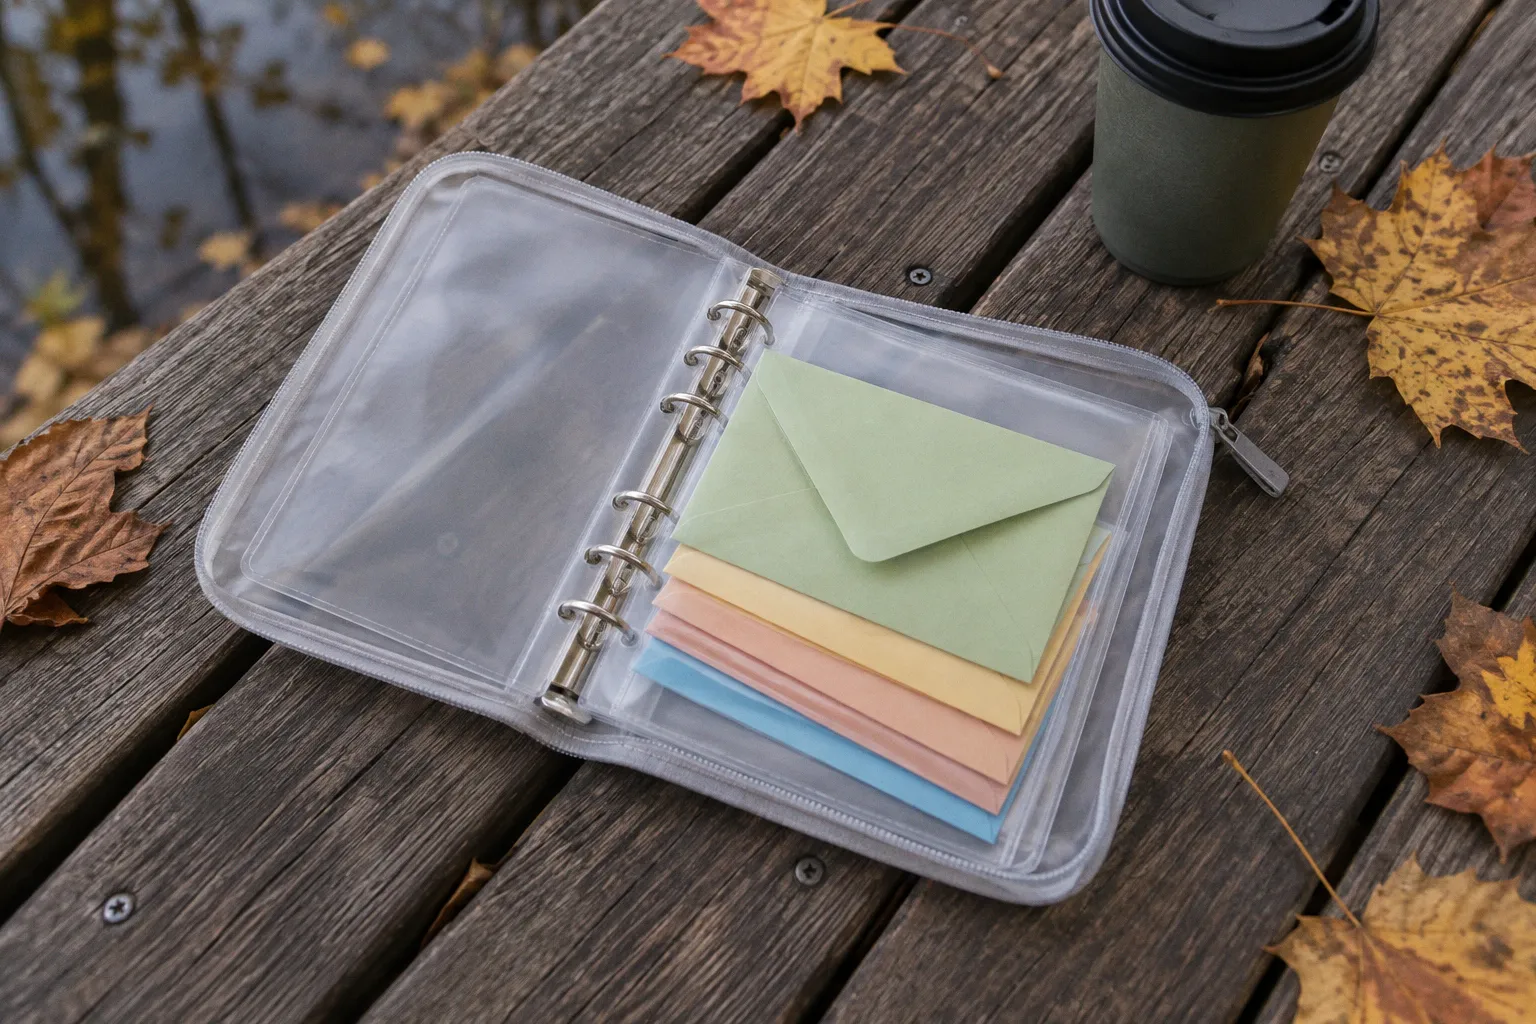
Метод конвертов возвращает им границы: вы заранее решаете, сколько потратите, и видите остаток не в приложении, а перед собой.
Для меня ценность этой системы не в обещании накопить определенную сумму. Универсального результата она не гарантирует. Ее сильная сторона проще: она помогает заметить момент, когда бюджет на повседневные расходы подходит к концу, и принять решение до того, как деньги исчезнут.
Почему наличные помогают остановить импульсивные траты
При оплате картой между покупкой и ощущением расхода есть пауза — вернее, часто ее нет. Приложение или терминал подтверждает платеж за секунду, а остаток на счете остается абстрактным числом. Наличные работают иначе: после покупки купюр становится меньше. Это не делает вас автоматически бережливее, но добавляет короткий момент, чтобы спросить себя: «Я действительно хочу потратить на это деньги из этой категории?»
Вот за счет чего система распределения денег по конвертам может быть полезна:
- Расходы становятся видимыми. Вы видите не общий остаток на счете, а конкретную сумму на продукты, транспорт или досуг.
- У каждой категории появляется предел. Если конверт для необязательных покупок пуст, бюджет на них закончился — даже если на карте еще есть деньги на коммунальные платежи.
- Меньше решений приходится принимать на ходу. Основное распределение вы делаете заранее, а не каждый раз у кассы.
Важна оговорка: конверт не отменяет необходимость планировать. Если положить в него случайную сумму, метод лишь наглядно покажет, что денег не хватает. Сначала посчитайте обязательные расходы, затем определите сумму на повседневные категории — и только потом распределяйте ее.
Наличные не создают экономию сами по себе. Они делают расход заметным раньше, чем он превратится в неприятный сюрприз.
Как начать откладывать, даже если доход небольшой
Не начинайте с цели откладывать пятую часть зарплаты, если пока вы регулярно занимаете до следующего поступления денег. Сначала добейтесь управляемости бюджета. Накопления должны быть запланированной категорией, а не тем, что иногда остается в конце месяца.
Практичный порядок такой:
1. Запишите доход, которым действительно можете распоряжаться. Если поступления нерегулярные, не стройте план на лучшем месяце. Возьмите за основу сумму, на которую можно рассчитывать.
2. Сразу вычтите обязательные платежи. Жилье, коммунальные услуги, кредиты и другие регулярные счета нельзя смешивать с деньгами на ежедневные покупки.
3. Назначьте сумму на накопления при получении дохода. В качестве стартового ориентира часто используют 5–10% дохода. Если бюджет пока напряженный, начните с меньшей посильной суммы и пересматривайте ее, когда станет понятнее структура расходов.
4. Распределите остаток по категориям. Продукты, транспорт, бытовые мелочи, досуг — набор зависит от вашей жизни, а не от готового шаблона.
5. Сверьте план с календарем. Если крупный платеж приходится на середину месяца, оставьте деньги на него сразу. Не рассчитывайте, что к нужной дате «как-нибудь наберется».
Цель в 15–20% дохода на сбережения и резервы может быть ориентиром на будущее, но это не обязательный норматив для каждого. При маленькой зарплате полезнее регулярно откладывать небольшую сумму, чем назначить себе недостижимый процент, сорваться и решить, что система не работает.
Если денег едва хватает на обязательные расходы, не пытайтесь выжать накопления из бюджета за счет еды, лекарств или необходимых платежей. Сначала разберите регулярные траты и посмотрите, есть ли категории, которые можно сократить без ущерба для базовых потребностей. Иногда главный результат первого месяца — не крупная сумма в резерве, а ясная картина того, сколько на самом деле стоит обычная жизнь.
Четыре конверта: простой план на месяц
Один из понятных вариантов — разделить деньги на повседневные расходы на четыре недельные части. Сначала вы оплачиваете обязательные счета и выделяете сумму на накопления, затем оставшиеся деньги на текущие расходы делите на четыре равные части. Каждая отправляется в свой недельный конверт.
| Этап | Что сделать | Зачем |
|---|---|---|
| Обязательные платежи | Отделить деньги на счета и регулярные расходы | Не потратить их случайно в течение месяца |
| Накопления | Перевести заранее выбранную сумму в резерв | Не откладывать по остаточному принципу |
| Повседневные расходы | Разделить доступный остаток на четыре части | Установить недельный предел |
| Проверка | В конце недели посмотреть, что осталось и почему | Скорректировать план на следующий период |
Например, из недельного конверта можно оплачивать продукты и транспорт, если такой набор подходит вашему расписанию и остальные расходы уже учтены отдельно. Не добавляйте туда сразу все категории, не рассчитав сумму: недельный лимит должен покрывать именно те покупки, которые вы решили из него оплачивать.
Что делать, если деньги закончились раньше недели? Не вытаскивайте незаметно сумму из конверта на коммунальные платежи. Сначала выясните причину. Вы недооценили стоимость продуктов? Появился незапланированный расход? Покупки на этой неделе действительно можно было отложить? Ответ определяет следующий шаг: пересчитать лимит, создать отдельную категорию для непредвиденных расходов или сократить необязательные покупки.
Если часть денег осталась, заранее решите, куда она пойдет. Можно перенести ее в недельный резерв, направить на цель или оставить как запас на следующий период. Главное — не считать свободный остаток сигналом немедленно его потратить.
Как адаптировать систему под семью
Общий бюджет не означает, что каждый расход должен требовать переговоров. Но если деньги общие, правила стоит проговорить до начала месяца, а не в момент, когда один из конвертов опустел.
Сначала договоритесь, какие категории общие: например, продукты для дома и бытовые товары. Затем определите, какая сумма остается каждому на личные траты без дополнительных объяснений. Это снижает количество мелких споров и помогает не путать семейные покупки с личными.
При этом не обязательно заводить конверт на каждую мелочь. Слишком подробная система быстро превращается в учет ради учета. Начните с нескольких крупных категорий, которые чаще всего выходят за пределы плана. Если расходы на продукты обычно понятны, а вот доставка и спонтанные покупки съедают бюджет, выделите отдельный лимит именно на них.
Раз в неделю проведите короткую сверку:
- сколько осталось в каждой категории;
- какие покупки оказались дороже ожидаемого;
- какие расходы повторяются, хотя вы не заложили их в план;
- нужно ли перенести лимит между категориями в следующем месяце.
Не превращайте такую проверку в поиск виноватого. Ее задача — улучшить план, а не доказать, кто потратил лишнее. Это особенно важно, когда у членов семьи разный график, разные привычки и неодинаковый доступ к общему счету.
Бумажные конверты, байндер или учет на карте
Для старта не нужен специальный набор. Подойдут подписанные бумажные конверты или простые папки. Бюджетный байндер с прозрачными конвертами на молнии удобен тем, что остаток виден сразу, а деньги из разных категорий не смешиваются. Но сам аксессуар не заменит план и не сделает его точнее.
| Формат | Чем удобен | Где может мешать |
|---|---|---|
| Бумажные конверты | Почти не требуют подготовки, легко подписать и заменить | Быстро изнашиваются, неудобно носить несколько штук |
| Байндер с прозрачными карманами | Категории собраны в одном месте, остаток на виду | Нужно носить с собой; отдельная покупка необязательна |
| Таблица или приложение | Подходит для безналичных платежей, удобно сводить расходы | Требует регулярно вносить покупки и проверять категории |
| Смешанный вариант | Наличные можно оставить для повседневных покупок, карту — для счетов и онлайн-платежей | Нужны общие правила учета, чтобы не посчитать одну сумму дважды |
Не пытайтесь любой ценой перейти на наличные полностью. Если вы покупаете продукты онлайн, платите телефоном или получаете счета только в электронном виде, физические деньги могут создать лишнюю работу. Используйте конверты для тех категорий, где вам важен жесткий предел, а остальные траты учитывайте в приложении или таблице.
При смешанном способе заведите простой порядок: покупку с карты сразу относите к соответствующей категории, а не считайте ее отдельной от бюджета. Иначе легко решить, что конверт полон, хотя часть его денег уже потрачена безналично.
Где метод дает сбой
Метод конвертов не решит каждую финансовую проблему. Он особенно полезен для управляемых повседневных расходов, но не заменяет резерв на крупные и редкие платежи, учет долгов или планирование долгосрочных целей. И тем более не делает хранение крупных сбережений дома разумной стратегией: наличные не приносят банковский процент и со временем теряют покупательную способность.
Чаще всего система начинает буксовать в четырех случаях:
- Лимиты назначены без учета реальных расходов. Если бюджет на продукты слишком низкий, вы будете постоянно брать деньги из других категорий. В первый месяц относитесь к цифрам как к черновику: наблюдайте и корректируйте.
- Все категории заведены сразу. Учет каждой мелкой покупки быстро утомляет. Оставьте только те разделы, где границы действительно помогают.
- Деньги из конвертов постоянно переносятся без записи. В итоге лимиты существуют лишь формально. Если перенос необходим, зафиксируйте его и проверьте, почему исходное распределение не сработало.
- Наличные становятся единственным способом учета. Карточные покупки, подписки и онлайн-заказы тоже относятся к бюджету. Неучтенный платеж — не исключение, а расход, который вы перестали видеть.
Еще одна ловушка — воспринимать пустой конверт как личную неудачу. Иногда причина не в импульсивности, а в том, что расходы на базовые нужды выше, чем позволяет доход. Тогда нужно менять не только привычки, но и сам план: пересматривать категории, искать более подходящий способ снизить часть затрат и не строить бюджет на цифрах, которые не соответствуют действительности.
Первый шаг — не покупать байндер
Возьмите лист бумаги или заметку в телефоне и запишите три вещи: сумму, которую вы можете распределить после обязательных платежей; категории, на которые чаще всего уходят незапланированные деньги; небольшую сумму, которую реально отложить сразу при следующем поступлении дохода.
Этого достаточно, чтобы начать. На следующем этапе разделите повседневный бюджет на четыре недельные части, если такой ритм вам подходит. Через месяц посмотрите не только на накопления, но и на то, насколько план совпал с реальностью. Если метод помог увидеть расходы и перестать тратить деньги одной категории на другую, он уже выполняет свою работу. А подходящий процент сбережений можно увеличивать постепенно — вместе с ясностью, а не вместо нее.